富奥股份:000030富奥股份投资者关系管理信息20260908
|
时间:2026年09月08日 01:11:55 中财网 |
|
原标题: 富奥股份:000030 富奥股份投资者关系管理信息20260908
富奥汽车零部件股份有限公司
投资者关系活动记录表
编号:2026-08
| 投资者关系活动
类别 | □特定对象调研 □分析师会议
□媒体采访 √业绩说明会
□新闻发布会 □路演活动
□现场参观
□其他 | | 活动参与人员 | 通过网络互动参与本次业绩说明会的各类投资者 | | 时间 | 2026年9月8日15:00-16:00 | | 地点 | 全景网“投资者关系互动平台”(http://ir.p5w.net) | | 形式 | 网络互动 | | 上市公司接待人
员姓名 | 富奥汽车零部件股份有限公司:
董事、党委书记、总经理:李俊新
独立董事:徐世利、孙立荣、王延军、周佰成
财务总监:李志勇
副总经理兼董事会秘书:张宁
证券事务代表:刘岩
财务控制部(董事会办公室)综合事务管理员:赵金玲 | | 交流内容及具体
问答记录 | 1、问:领导,您好!我来自四川大决策,公司热管理系
统(水冷板、热泵、集成模块)上半年定点与量产节奏,800V
高压平台相关产品的客户认证与出货情况?
答:感谢您的提问。报告期内,公司为吉利极氪、领克
配套的空调箱产品已实现量产供货;热管理集成模块已完成
OTS认可,即将配套红旗车型量产,小型化空调箱总成等产品
也在加速量产落地。公司武汉热管理工厂已于2026年7月底
顺利投产,产能布局进一步完善。新项目定点方面:上半年
公司新获得犀重工程车冷却机组、海珀特氢燃料电池卡车冷 | | | 凝器、吉利211空调箱等项目订单,客户结构与应用场景持
续向新能源乘用车、商用车及氢能领域延伸;同时依托本土
车企空调箱订单带来的机遇,启动马来西亚海外建厂项目,
热系统已被确定为公司四大出海品类之一。
公司E-事业部已构建覆盖400V/800V多合一集成式动力
总成的产品体系。公司150kWSiC(碳化硅)逆变器产品已实
现量产,具备驱动电机逆变器研发、试验、验证及稳定供货
能力。800V增程器二合一(电机+逆变器)产品正按计划推进
研发验证;首款多合一电驱系统已获得客户项目定点,实现
公司电驱系统产业化开发「从0到1」的突破,并已追加投资
建设电驱总成研发试制线,保障项目样件交付与验证进度;
电动泵类产品研发同步推进。此外,公司下属富奥东机工新
承接长城、上汽尚界全主动悬架项目,均搭载800V高压平台,
全主动悬架产品助力公司完成“半主动—全主动”全系列产
品矩阵搭建,上半年空气弹簧、内置阀及双阀电控减振器已
陆续量产供货。
上述定点项目的收入释放受客户车型开发及上市进度影
响,存在一定不确定性,敬请注意投资风险。感谢您的关注!
2、问:李书记您好,我想问,下滑势头目前有没有受到
遏制?
答:感谢您的提问。2026年上半年,公司利润下滑的主
要原因包括:下游传统整车客户产销量下滑导致收入及毛利
贡献减少、研发投入同比增加、参股公司投资收益同比减少
等。
管理层充分识别当前经营挑战,已落地多项经营改善举
措:从报告期经营数据看,二季度毛利提升0.79个百分点,
盈利能力环比改善;同时公司落实“13671”低成本战略,销
售费用、管理费用同比均有所下降,综合废品率同比下降24%,
一定程度上对冲了下游客户产销量波动和原材料价格波动带
来的经营压力。 | | | 下半年,武汉工厂产能释放、问界M8配套产品三季度量
产、全主动减振器年内量产供货、第二条空气悬架产线12月
建成投产等因素,预计将对公司经营形成正向支撑。
目前外部行业竞争环境依然复杂,下游整车需求波动及
客户排产调整等因素,仍可能对公司短期经营造成一定影响,
现阶段尚难断言业绩下滑态势已得到根本性扭转。公司实际
经营情况,请以后续披露的定期报告及相关公告为准。感谢
您的关注!
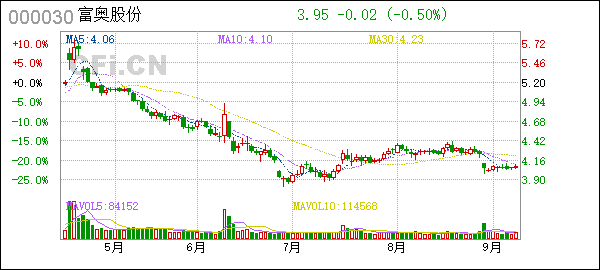
3、问:公司股价从2011年一直下跌,投资者亏损严重。
公司一直讲市值管理,实际只是讲在口头上,严重伤害投资
者利益。请问公司有何应对?
答:感谢您的提问,我们充分理解二级市场投资者的感
受,高度重视广大中小投资者的切身利益。
二级市场股价受宏观经济环境、汽车行业周期、市场资
金偏好、板块估值波动、大盘整体走势等多重外部因素综合
影响,并非仅由公司经营层面所决定。我们理解投资者希望
公司股价向好的诉求,但按照上市公司监管要求,市值管理
的核心是立足主业、夯实基本面,通过提升经营质量、强化
投资者关系管理、持续完善公司治理,推动公司内在价值稳
步提升。
立足当前经营实际,公司将重点从以下方面扎实推进各
项工作:一是聚焦智能底盘、智能网联、全域热管理核心业
务领域持续开展技术攻关,持续优化订单结构,巩固主业竞
争优势;二是深入落地低成本战略,持之以恒推进降本增效,
改善经营效益;三是加快重点规划项目落地实施,有序推进
底盘制动项目、马来西亚海外基地建设;做好奥腾博睿设立
后的资源整合与订单开拓,推动武汉工厂产能爬坡、空气悬
架项目顺利投产。与此同时,公司将进一步加强与机构及中
小投资者的沟通交流,虚心听取各方意见建议,包括批评建
议,持续优化相关工作举措。 | | | 需要客观说明的是,二级市场估值修复受制于多重市场
因素。公司管理层深知广大投资者的殷切期待,将全力以赴
深耕主业,持续提升经营质量。也恳请各位投资者理性认识
二级市场投资风险,审慎做出投资判断。
4、问:请问公司管理层,公司股价表现同行业基本垫底,
如何提升股民信心?
答:感谢您的提问。我们充分理解公司股价表现给投资
者带来的困扰,并对此高度重视。客观而言,股价受宏观经
济、汽车行业周期、市场资金偏好、板块估值及大盘环境等
多重因素影响,并非公司单一经营层面所能决定。但公司不
以此为由回避问题,而是立足自身,从基本面和价值传递两
方面入手,努力改善市场表现。一是聚焦智能底盘、智能网
联、全域热管理核心业务领域持续开展技术攻关,持续优化
订单结构,巩固主业竞争优势;二是深入落地低成本战略,
持之以恒推进降本增效,改善经营效益;三是加快重点规划
项目落地实施,有序推进底盘制动项目、马来西亚海外基地
建设,做好奥腾博睿设立后的资源整合与订单开拓,推动武
汉工厂产能爬坡、空气悬架项目顺利投产。同时进一步强化
资本市场信息传递,减少信息不对称。公司将继续通过定期
报告、业绩说明会、调研接待、互动易平台等渠道,客观、
如实披露经营情况、项目定点、研发进展,让投资者更全面
了解公司发展情况。
需要客观说明的是,二级市场估值修复受制于多重市场
因素。公司管理层深知广大投资者的殷切期待,将全力以赴
深耕主业,持续提升经营质量。也恳请各位投资者理性认识
二级市场投资风险,审慎做出投资判断。
5、问:请问公司2025生命周期订单550亿,实际订单
数量目前有多少?
答:感谢您的提问。公司2025年度新增订单359项,依
据客户中长期规划产量测算,对应全生命周期预估收入合计 | | | 约660亿元(并非550亿元);其中新能源类订单占比约74%,
传统市场以外客户订单占比约52%。
在此向各位投资者说明行业通用统计口径:全生命周期
订单收入,是公司取得客户定点时,结合主机厂对应车型未
来规划产量测算得出的全供货周期累计预估收入。结合整车
企业排产情况,公司现有定点订单的生命周期平均为4-5年。
该预估金额既不是当年可确认的实际营业收入,也不等同于
具备约束力的刚性合同金额。车型正式量产后,主机厂排产
会受终端市场销量波动、车型迭代更新等多重因素动态调整,
存在规划产量不及预期,甚至车型提前EOP终止供货的可能
性。
针对您关注的实际订单数量及项目落地情况,分两点说
明:一是定点项目数量。2025年公司全年新增定点项目合计
359项,其中新能源相关定点209项,该数据为公司实际获取
的定点项目数量。二是项目量产及收入释放节奏。2025年新
增定点项目的收入释放主要集中在2027-2030年。其中极氪、
领克空调箱、SiC逆变器等项目已于今年上半年陆续实现量
产,均为本批定点中落地的代表性项目。
特别风险提示:全生命周期测算金额仅基于客户当前规
划进行预估,不构成对公司未来经营业绩的承诺。项目后续
面临车型销量不及预期、主机厂排产下调、项目延期乃至终
止等不确定性,相关业务最终实现收入,以公司各期定期报
告披露的营业收入为准。
6、问:最近几年投资公司股票的投资者基本都是亏损,
请管理层解答什么原因?
答:感谢您的提问。我们充分理解当前公司股价表现给
各位投资者带来的困扰,公司对此高度重视。客观来看,二
级市场股价受宏观经济环境、汽车行业周期、市场资金偏好、
板块估值水平及大盘整体环境等多重因素共同影响。
第一,当前汽车行业正处于深度变革调整周期,传统业 | | | 务面临较大压力。国内整车市场价格竞争加剧,主机厂持续
推进降本,压力向上游零部件环节传导,行业内零部件企业
普遍承受较大经营压力。
第二,公司新兴业务布局尚处在推进落地阶段,实质性
经营成果尚未充分释放。公司设立奥腾博睿控股子公司,统
筹开展新兴赛道业务布局,目前相关业务的实质性成效还未
完全体现。后续公司将集聚优势资源,加快推动新兴业务落
地发展,相关进展请以公司后续披露公告为准。
公司将持续做好经营基本面,夯实主营业务,加快新兴
业务培育,同时积极做好投资者关系管理工作,努力向市场
传递公司价值。二级市场股价波动存在不确定性,提请投资
者注意投资风险。 | | 关于本次活动是
否涉及应披露重
大信息的说明 | 否 | | 活动过程中所使
用的演示文稿、
提供的文档等附
件(如有,可作
为附件) | 无 |
中财网

|
|
